Domain zahnärzte-charlottenburg.de kaufen?
Wir ziehen mit dem Projekt
zahnärzte-charlottenburg.de um.
Sind Sie am Kauf der Domain
zahnärzte-charlottenburg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zahnärzte-charlottenburg.de kaufen?
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
Wie werden Rückstellungen gebucht?
Rückstellungen werden in der Buchhaltung gebucht, um zukünftige Verbindlichkeiten oder Verluste abzudecken, die zum Bilanzstichtag wahrscheinlich sind, aber noch nicht genau beziffert werden können. Die Buchung erfolgt durch eine Gegenbuchung auf der Passivseite der Bilanz und einer entsprechenden Aufwandsbuchung in der Gewinn- und Verlustrechnung. Dabei wird der Betrag der Rückstellung geschätzt und entsprechend verbucht. Rückstellungen müssen regelmäßig überprüft und angepasst werden, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **

Ähnliche Suchbegriffe für Rückstellungen
Top-Angebote
Produkte zum Begriff Rückstellungen:
-
Auromère - Zahnfleischpflege Prophylaxe-GelDie Kombination spezieller pflanzlicher Wirkstoffe aus Salbei, Neem, Nelke, Canola und Pfefferminz pflegen besonders sehr empfindliches, trockenes, zu Reizungen, Aphten, Schwellungen und Blutungen neigendes Zahnfleisch. Durch die Anwendung direkt am Zahnfleisch kann das intensive Pflegegel seine regenerierende und angenehm kühlende Wirkung optimal entfalten. Ideal auch bei Druckstellen und Irritationen durch Prothesen oder Zahnspangen an Mundschleimhaut und Gaumen. Das natürlich pflegende Prophylaxe-Gel unterstützt den physiologisch intakten Zustand des Zahnfleisches und trägt bei regelmäßiger Anwendung dazu bei, unangenehmen, pflegebedürftigen Veränderungen vorzubeugen. Zuckerfrei, angenehmer Geschmack. Anwendung Mehrmals täglich mit einem sauberen Finger oder Wattestäbchen auftragen und einmassieren.8,94 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
MINT CLASSIC Zahnpasta Zahnersatz Balance zur täglichen Pflege, 85mlFrische Spezial-Zahnpasta für Zahnersatz Zahnersatz unterscheidet sich in Oberflächenstruktur und Materialeigenschaften deutlich von natürlichen Zähnen – Zeit für eine Extrapflege-Formel! Die MINT Zahnpasta Zahnersatz Balance geht über die klassische Reinigung hinaus und unterstützt die tägliche Pflege von Implantaten, Kronen und Prothesen. Für ein gutes Mundgefühl, einen frischen Atem und starke Ersatzzähne! Was erhalte ich? Zahnpasta Zahnersatz Balance zur täglichen Pflege, 85 ml Auf einen Blick speziell für die täglichen Pflegebedürfnisse von Menschen mit Implantaten, Kronen, Brücken und Prothesen entwickelt mit der innovativen MINT Balance Technology die spezielle Multi-Biotic Formel kombiniert präbiotische, postbiotische Wirkmechanismen, um das natürliche Gleichgewicht im Mund rund um Zahnersatz zu unterstützen gleichzeitig sorgt die sanfte Reinigungstechnologie für eine effektive und schonende tägliche Pflege trägt zu einem gepflegten, frischen Mundgefühl bei entwickelt von Zahnärztin Dr. Mariana Mintcheva vegan fluoridfrei nur für Erwachsene enthält Menthol Inhaltsstoffe Water/Aqua, Sorbitol, Hydroxyapatite, Xylitol, Cellulose, Propylene Glycol, Perlite, Sodium C14-16 Olefin Sulfonate, Disodium Pyrophosphate, Tetrapotassium Pyrophosphate, Cellulose Gum, Calcium Glycerophosphate, Bifida Ferment Lysate, Inulin, Lactobacillus Ferment, Sodium Saccharin, Sodium Benzoate, Flavor/Aroma, Menthol, Mentha Piperita (Peppermint) Oil, Anethole, Mentha Viridis (Spearmint) Leaf Oil, Carvone, Limonene, Beta-Caryophyllene, Pinene Identifikationsnummer GTIN: 425186780099924,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Warum bildet man Rückstellungen?
Man bildet Rückstellungen, um zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. Dadurch wird die finanzielle Situation des Unternehmens realistischer dargestellt. Rückstellungen dienen auch dazu, Gewinne zu glätten und somit eine gleichmäßige Ergebnisentwicklung über mehrere Perioden zu erreichen. Zudem können Rückstellungen steuerlich geltend gemacht werden und somit die Steuerlast des Unternehmens reduzieren. Durch die Bildung von Rückstellungen wird die Transparenz und Nachvollziehbarkeit der Bilanz verbessert. **
-
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Wo werden Rückstellungen gebucht?
Rückstellungen werden in der Bilanz eines Unternehmens als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag bereits bekannt sind. Rückstellungen werden in der Regel in der Passivseite der Bilanz unter den Verbindlichkeiten ausgewiesen. Sie können beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungen, für Pensionen oder für Steuern gebildet werden. Rückstellungen sind wichtig, um die wirtschaftliche Lage eines Unternehmens realistisch darzustellen und mögliche Risiken angemessen zu berücksichtigen. **

Was für Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise für Gewährleistungen, Pensionen, Steuern oder drohende Verluste aus schwebenden Geschäften. Rückstellungen dienen dazu, zukünftige finanzielle Belastungen realistisch in der Bilanz abzubilden und somit ein möglichst korrektes Bild der finanziellen Situation eines Unternehmens zu vermitteln. Unternehmen müssen Rückstellungen gemäß den gesetzlichen Vorschriften bilden und regelmäßig überprüfen, ob die Höhe angemessen ist. **
Wann müssen Rückstellungen abgezinst werden?
Rückstellungen müssen abgezinst werden, wenn sie zukünftige Zahlungsverpflichtungen darstellen, die zu einem bestimmten Zeitpunkt in der Zukunft fällig werden. Der Abzinsungseffekt berücksichtigt den Zeitwert des Geldes und stellt sicher, dass die Rückstellung zum aktuellen Marktzins bewertet wird. Dies dient dazu, den tatsächlichen Wert der Rückstellung zum Zeitpunkt der Bilanzierung korrekt darzustellen. Die Abzinsung ist insbesondere bei langfristigen Rückstellungen wie beispielsweise Pensionsverpflichtungen oder langfristigen Garantien relevant. Es ist wichtig, dass Unternehmen die Abzinsungsvorschriften gemäß den geltenden Rechnungslegungsstandards korrekt anwenden, um eine genaue Darstellung ihrer finanziellen Verpflichtungen zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Rückstellungen:
-
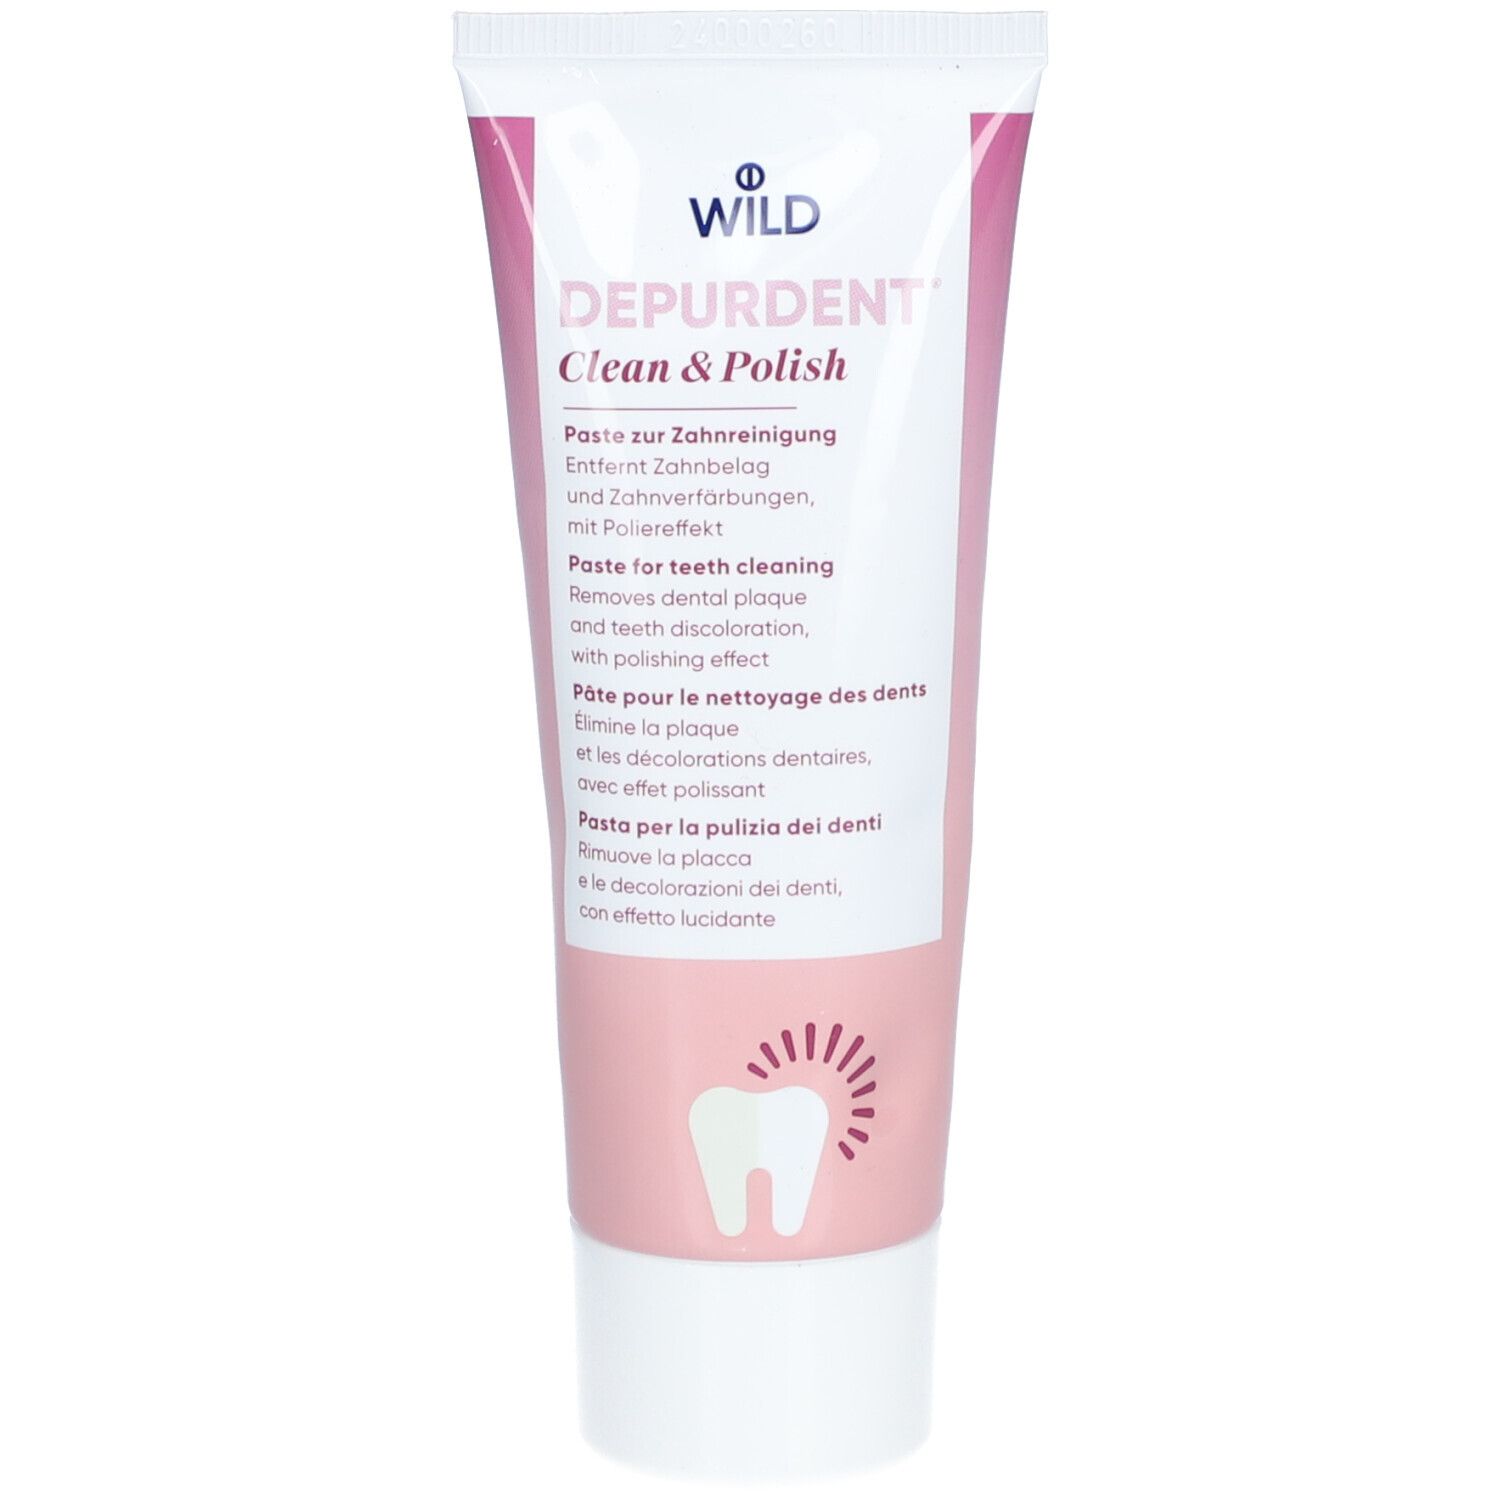
Depurdent Clean&Polish Paste Zahnreinigung 75 mlDie Depurdent Clean & Polish Paste wird zur gründlichen Entfernung von Zahnbelag und oberflächlichen Zahnverfärbungen verwendet. Sie ist besonders geeignet für: Reinigung und Politur von Zähnen Entfernung von Verfärbungen durch Kaffee, Tee, Rotwein oder Nikotin Aufrechterhaltung einer natürlichen Zahnweißheit Anwendung Die Depurdent Clean & Polish Paste sollte 1-2 Mal pro Woche angewendet werden, um die Zähne gründlich zu reinigen und zu polieren. Tragen Sie eine kleine Menge der Paste auf die Zahnbürste auf und bürsten Sie die Zähne wie gewohnt. Verwenden Sie die Paste nicht häufiger, um eine übermäßige Abrasion des Zahnschmelzes zu vermeiden. Spülen Sie den Mund nach der Anwendung gründlich aus. Zusammensetzung Die Hauptbestandteile der Depurdent Clean & Polish Paste sind: Pumice (Bimsstein) Glycerin Aqua Propylene Glycol Silica PEG-8 Sodium Laurylsulfate Aroma Titanium Dioxide Dipotassium Phosphate Cellulose Gum Sodium Chloride Saccharin Limonene Die Paste enthält keine Fluoride, chemischen Bleichmittel, Enzyme oder Konservierungsmittel.18,29 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Auromère - Zahnfleischpflege Prophylaxe-GelDie Kombination spezieller pflanzlicher Wirkstoffe aus Salbei, Neem, Nelke, Canola und Pfefferminz pflegen besonders sehr empfindliches, trockenes, zu Reizungen, Aphten, Schwellungen und Blutungen neigendes Zahnfleisch. Durch die Anwendung direkt am Zahnfleisch kann das intensive Pflegegel seine regenerierende und angenehm kühlende Wirkung optimal entfalten. Ideal auch bei Druckstellen und Irritationen durch Prothesen oder Zahnspangen an Mundschleimhaut und Gaumen. Das natürlich pflegende Prophylaxe-Gel unterstützt den physiologisch intakten Zustand des Zahnfleisches und trägt bei regelmäßiger Anwendung dazu bei, unangenehmen, pflegebedürftigen Veränderungen vorzubeugen. Zuckerfrei, angenehmer Geschmack. Anwendung Mehrmals täglich mit einem sauberen Finger oder Wattestäbchen auftragen und einmassieren.8,94 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
-
Wie werden Rückstellungen gebucht?
Rückstellungen werden in der Buchhaltung gebucht, um zukünftige Verbindlichkeiten oder Verluste abzudecken, die zum Bilanzstichtag wahrscheinlich sind, aber noch nicht genau beziffert werden können. Die Buchung erfolgt durch eine Gegenbuchung auf der Passivseite der Bilanz und einer entsprechenden Aufwandsbuchung in der Gewinn- und Verlustrechnung. Dabei wird der Betrag der Rückstellung geschätzt und entsprechend verbucht. Rückstellungen müssen regelmäßig überprüft und angepasst werden, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Warum bildet man Rückstellungen?
Man bildet Rückstellungen, um zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. Dadurch wird die finanzielle Situation des Unternehmens realistischer dargestellt. Rückstellungen dienen auch dazu, Gewinne zu glätten und somit eine gleichmäßige Ergebnisentwicklung über mehrere Perioden zu erreichen. Zudem können Rückstellungen steuerlich geltend gemacht werden und somit die Steuerlast des Unternehmens reduzieren. Durch die Bildung von Rückstellungen wird die Transparenz und Nachvollziehbarkeit der Bilanz verbessert. **
Ähnliche Suchbegriffe für Rückstellungen
-
MINT CLASSIC Zahnpasta Zahnersatz Balance zur täglichen Pflege, 85mlFrische Spezial-Zahnpasta für Zahnersatz Zahnersatz unterscheidet sich in Oberflächenstruktur und Materialeigenschaften deutlich von natürlichen Zähnen – Zeit für eine Extrapflege-Formel! Die MINT Zahnpasta Zahnersatz Balance geht über die klassische Reinigung hinaus und unterstützt die tägliche Pflege von Implantaten, Kronen und Prothesen. Für ein gutes Mundgefühl, einen frischen Atem und starke Ersatzzähne! Was erhalte ich? Zahnpasta Zahnersatz Balance zur täglichen Pflege, 85 ml Auf einen Blick speziell für die täglichen Pflegebedürfnisse von Menschen mit Implantaten, Kronen, Brücken und Prothesen entwickelt mit der innovativen MINT Balance Technology die spezielle Multi-Biotic Formel kombiniert präbiotische, postbiotische Wirkmechanismen, um das natürliche Gleichgewicht im Mund rund um Zahnersatz zu unterstützen gleichzeitig sorgt die sanfte Reinigungstechnologie für eine effektive und schonende tägliche Pflege trägt zu einem gepflegten, frischen Mundgefühl bei entwickelt von Zahnärztin Dr. Mariana Mintcheva vegan fluoridfrei nur für Erwachsene enthält Menthol Inhaltsstoffe Water/Aqua, Sorbitol, Hydroxyapatite, Xylitol, Cellulose, Propylene Glycol, Perlite, Sodium C14-16 Olefin Sulfonate, Disodium Pyrophosphate, Tetrapotassium Pyrophosphate, Cellulose Gum, Calcium Glycerophosphate, Bifida Ferment Lysate, Inulin, Lactobacillus Ferment, Sodium Saccharin, Sodium Benzoate, Flavor/Aroma, Menthol, Mentha Piperita (Peppermint) Oil, Anethole, Mentha Viridis (Spearmint) Leaf Oil, Carvone, Limonene, Beta-Caryophyllene, Pinene Identifikationsnummer GTIN: 425186780099924,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwirkslies, Michele: Rückstellungen bilden, auflösen und buchenRückstellungen bilden, auflösen und buchen , Welche Voraussetzungen müssen vorliegen, damit Rückstellungen überhaupt gebildet werden dürfen? Wie unterscheiden sich der Ansatz und die Bewertung einer Rückstellung in der Handelsbilanz und in der Steuerbilanz? Dieses Fachbuch stellt den richtigen Umgang sowohl im Handels- als auch im Steuerrecht übersichtlich dar. Die Autorin Michele Schwirkslies behandelt nicht die Bilanzposition "Rückstellung" im Allgemeinen, sondern die vielen verschiedenen einzelnen, in der Praxis häufig auftretenden Rückstellungsarten. Sie zeigt anhand von zahlreichen Beispielen und unter Beachtung der aktuellen Rechtsprechung, wie Sie bei Rückstellungen alles richtig machen. Inhalte: Rückstellungsarten Einordnung der Rückstellungen in das Bilanzbild Abgrenzung der Rückstellungen von anderen Bilanzpositionen Rückstellungen in der Handelsbilanz: Ansatz, Bewertung, Auflösung Rückstellungen in der Steuerbilanz: Ansatz, Grundsatz der Maßgeblichkeit, Sonderregelungen, Bewertung, Auflösung Kontierungslexikon Neu in der 2. Auflage: Berücksichtigung von Elektro- und Hybridfahrzeugen im Berechnungsschema zur Ermittlung der Gewerbesteuerrückstellung Berücksichtigung der aktuellen sozialversicherungsrechtlichen Beitragsbemessungsgrenzen für die Berechnung von Urlaubsrückstellungen Wegfall der Abzinsungspflicht für Verbindlichkeiten durch das Vierte Corona-Steuerhilfegesetz , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. aktualisierte und überarbeitete Auflage 2024, Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Schwirkslies, Michele, Auflage: 24002, Auflage/Ausgabe: 2. aktualisierte und überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 246, Keyword: BMF-Schreiben; Bewertung; Bilanz; Buchführung; Handelsrecht; Jahresabschluss; Michele Schwirkslies; Rückstellungen; Steuerrecht; Verbindlichkeiten; auflösen; bilden; buchen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 219, Breite: 169, Höhe: 20, Gewicht: 413, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Depurdent Clean&Polish Paste Zahnreinigung 75 mlDie Depurdent Clean & Polish Paste wird zur gründlichen Entfernung von Zahnbelag und oberflächlichen Zahnverfärbungen verwendet. Sie ist besonders geeignet für: Reinigung und Politur von Zähnen Entfernung von Verfärbungen durch Kaffee, Tee, Rotwein...18,29 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Wo werden Rückstellungen gebucht?
Rückstellungen werden in der Bilanz eines Unternehmens als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag bereits bekannt sind. Rückstellungen werden in der Regel in der Passivseite der Bilanz unter den Verbindlichkeiten ausgewiesen. Sie können beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungen, für Pensionen oder für Steuern gebildet werden. Rückstellungen sind wichtig, um die wirtschaftliche Lage eines Unternehmens realistisch darzustellen und mögliche Risiken angemessen zu berücksichtigen. **
-
Was für Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise für Gewährleistungen, Pensionen, Steuern oder drohende Verluste aus schwebenden Geschäften. Rückstellungen dienen dazu, zukünftige finanzielle Belastungen realistisch in der Bilanz abzubilden und somit ein möglichst korrektes Bild der finanziellen Situation eines Unternehmens zu vermitteln. Unternehmen müssen Rückstellungen gemäß den gesetzlichen Vorschriften bilden und regelmäßig überprüfen, ob die Höhe angemessen ist. **
-
Wann müssen Rückstellungen abgezinst werden?
Rückstellungen müssen abgezinst werden, wenn sie zukünftige Zahlungsverpflichtungen darstellen, die zu einem bestimmten Zeitpunkt in der Zukunft fällig werden. Der Abzinsungseffekt berücksichtigt den Zeitwert des Geldes und stellt sicher, dass die Rückstellung zum aktuellen Marktzins bewertet wird. Dies dient dazu, den tatsächlichen Wert der Rückstellung zum Zeitpunkt der Bilanzierung korrekt darzustellen. Die Abzinsung ist insbesondere bei langfristigen Rückstellungen wie beispielsweise Pensionsverpflichtungen oder langfristigen Garantien relevant. Es ist wichtig, dass Unternehmen die Abzinsungsvorschriften gemäß den geltenden Rechnungslegungsstandards korrekt anwenden, um eine genaue Darstellung ihrer finanziellen Verpflichtungen zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.